一、行业概述
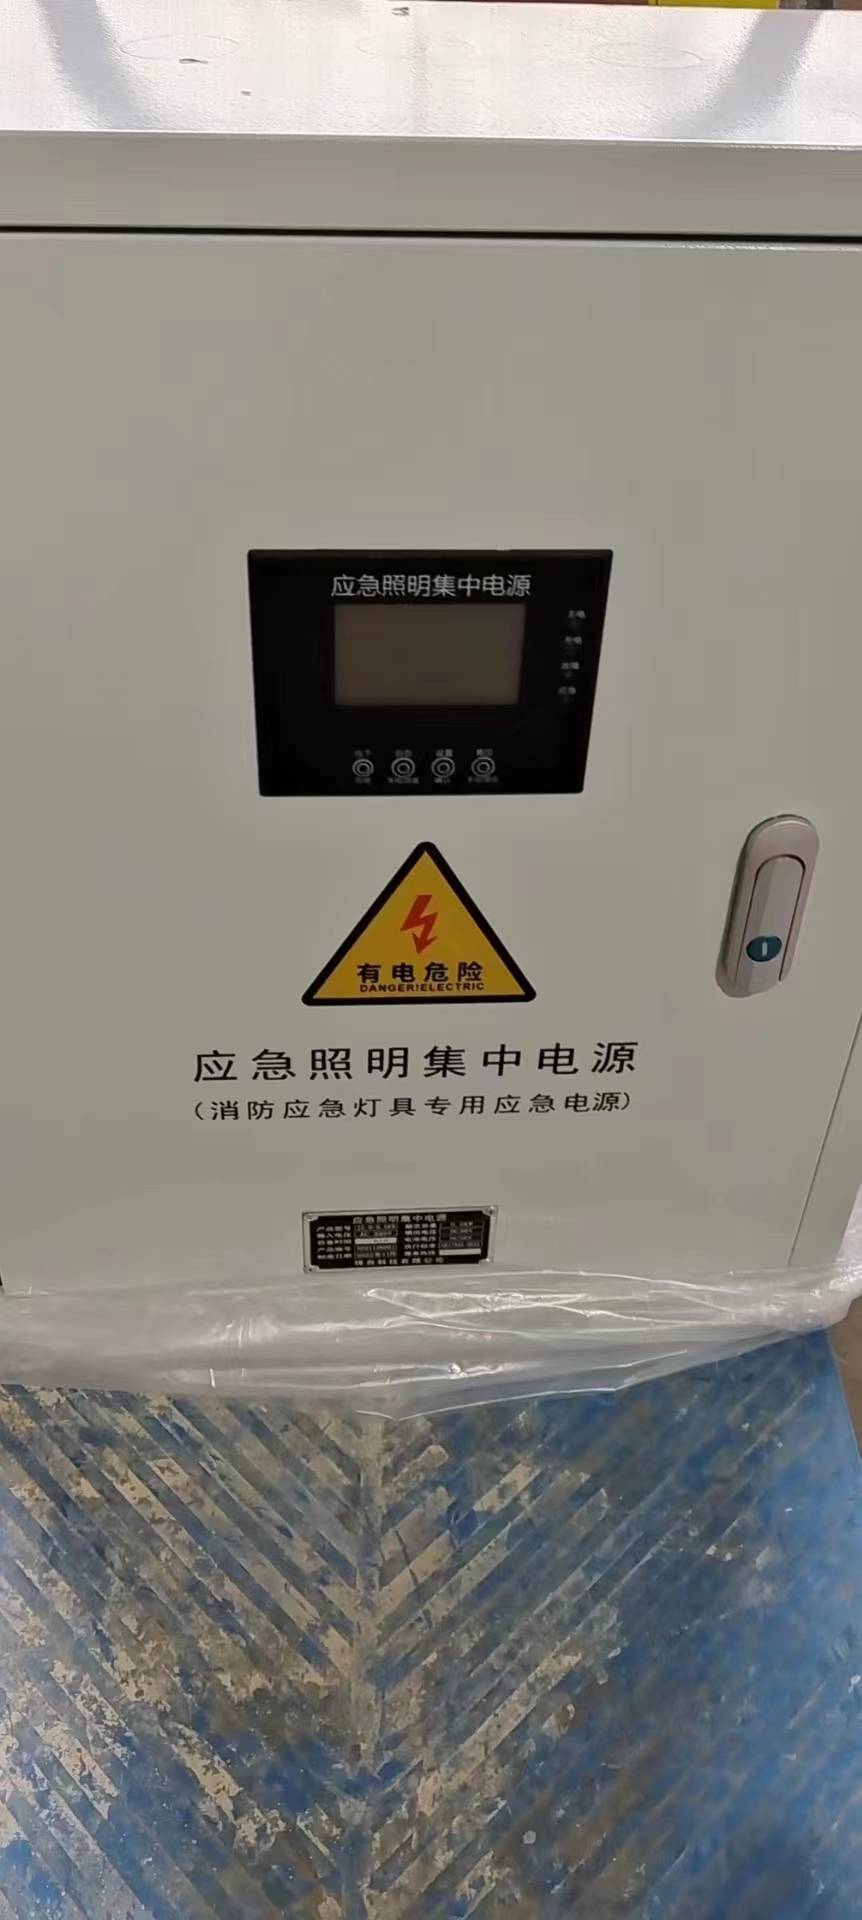
消防应急照明灯具属于电力照明设备的重要细分领域,广泛应用于建筑物内疏散通道、安全出口及消防作业场所,在火灾、停电等紧急情况下提供照明和指示。随着《消防应急照明和疏散指示系统技术标准》(GB 51309-2018)的深入实施以及智慧消防建设的推进,行业正朝着智能化、高效化、标准化方向发展。
二、供需状况分析
(一)需求端
- 政策驱动:国家强制要求各类公共建筑、住宅、地下空间等配置消防应急照明系统,并进行定期检测与维护,存量替换与增量安装需求并存。
- 城镇化与基建投资:新型城镇化、城市更新、轨道交通、大型商业综合体等建设持续拉动需求。
- 智慧消防升级:集中控制型系统、应急照明控制器、物联网网关等智能化产品需求增长显著,传统独立型灯具逐步被替代。
- 公共安全投入增加:各级政府加大消防安全投入,学校、医院、养老机构等场所的消防改造带来可观需求。
- 出口需求:中国是全球重要的照明产品制造基地,消防应急灯具出口保持增长,尤其是在“一带一路”沿线国家。
预计2024-2030年,中国消防应急照明灯具市场规模年均复合增长率(CAGR)约为8%-12%,到2030年市场规模有望突破200亿元。
(二)供给端
- 产业格局:行业集中度逐步提升,形成以广东、浙江、江苏等照明产业集聚区为主的生产基地;龙头企业凭借技术、品牌和渠道优势扩大份额,中小企业面临整合压力。
- 产能情况:国内产能充足,能够满足市场需求,但高端智能产品供给仍待加强,部分核心元器件依赖进口。
- 技术进展:LED光源普及率持续提高,锂电池替代镍镉电池趋势明显;集中控制型系统渗透率快速上升,基于物联网的远程监控和运维平台成为竞争焦点。
- 成本因素:原材料(LED芯片、锂电池、IC等)价格波动影响行业利润,但规模化生产和技术进步有助于降本。
供给端能够适应需求结构变化,但在高端产品领域仍需突破技术瓶颈。
三、投资规模预测
(一)投资驱动因素
- 政策红利:消防法规趋严和智慧城市政策推动行业持续投资。
- 技术迭代:智能化、数字化产品研发需要持续投入。
- 市场扩容:存量替换和新兴应用场景(如数据中心、新能源电站、地下管廊等)带来投资机会。
- 产业升级:自动化生产线、检测认证能力建设等提升供给质量。
(二)投资规模估算
预计2024-2030年,行业固定资产投资将保持年均10%-15%的增长,主要投向智能制造、研发中心、检测平台及营销网络。按当前行业资产规模及投资强度测算,七年累计投资规模约为150-200亿元。其中,智能化产品产线建设、物联网平台开发、渠道下沉是投资重点。
(三)投资风险与建议
- 风险:原材料价格波动、技术标准变化、市场竞争加剧、应收账款风险等。
- 建议:重点关注具备核心技术和品牌优势的龙头企业;投资于智能消防系统解决方案提供商;关注海外市场拓展能力强的企业;警惕低端产能过剩风险。
四、结论
2024-2030年,中国消防应急照明灯具行业在政策、城镇化和智慧消防等多重因素驱动下,供需规模将持续扩大,结构升级加速。投资规模稳步增长,智能化、系统化是主要方向。企业需加大研发投入,提升产品附加值,以在激烈的市场竞争中占据优势。